Le detrazioni fotovoltaico 2026 permettono di recuperare una parte della spesa sostenuta per un impianto domestico attraverso la dichiarazione dei redditi. L’aliquota può raggiungere il 50%, ma dipende da chi sostiene il costo e dall’utilizzo dell’immobile: negli altri casi ammessi si applica il 36%.
Prima di valutare il risparmio fiscale, occorre quindi verificare il diritto all’agevolazione, le spese effettivamente ammissibili e la possibilità di utilizzare le quote annuali. La percentuale indicata in un preventivo, da sola, non dimostra quanto sarà possibile recuperare.
Questa guida riguarda il fotovoltaico al servizio delle abitazioni e le spese sostenute nel 2026. Le regole sono nazionali: non si tratta di un contributo riservato a una specifica regione.
Detrazioni fotovoltaico 2026: quando spettano il 50% e il 36%
Il cosiddetto bonus fotovoltaico 2026 rientra nel Bonus Casa, disciplinato dall’articolo 16-bis del TUIR e dall’articolo 16 del decreto-legge 63/2013. Per l’installazione di un impianto fotovoltaico domestico, il riferimento è la detrazione per gli interventi finalizzati al risparmio energetico e all’impiego di fonti rinnovabili.
Il fotovoltaico produce energia elettrica e va distinto dal solare termico, che produce calore. Non bisogna quindi attribuire automaticamente all’impianto fotovoltaico le regole dell’Ecobonus applicabili ad altri interventi energetici.
La legge di bilancio 2026 ha mantenuto, per le spese dell’anno, questa distinzione:
Situazione del contribuente e dell’immobile | Aliquota 2026 |
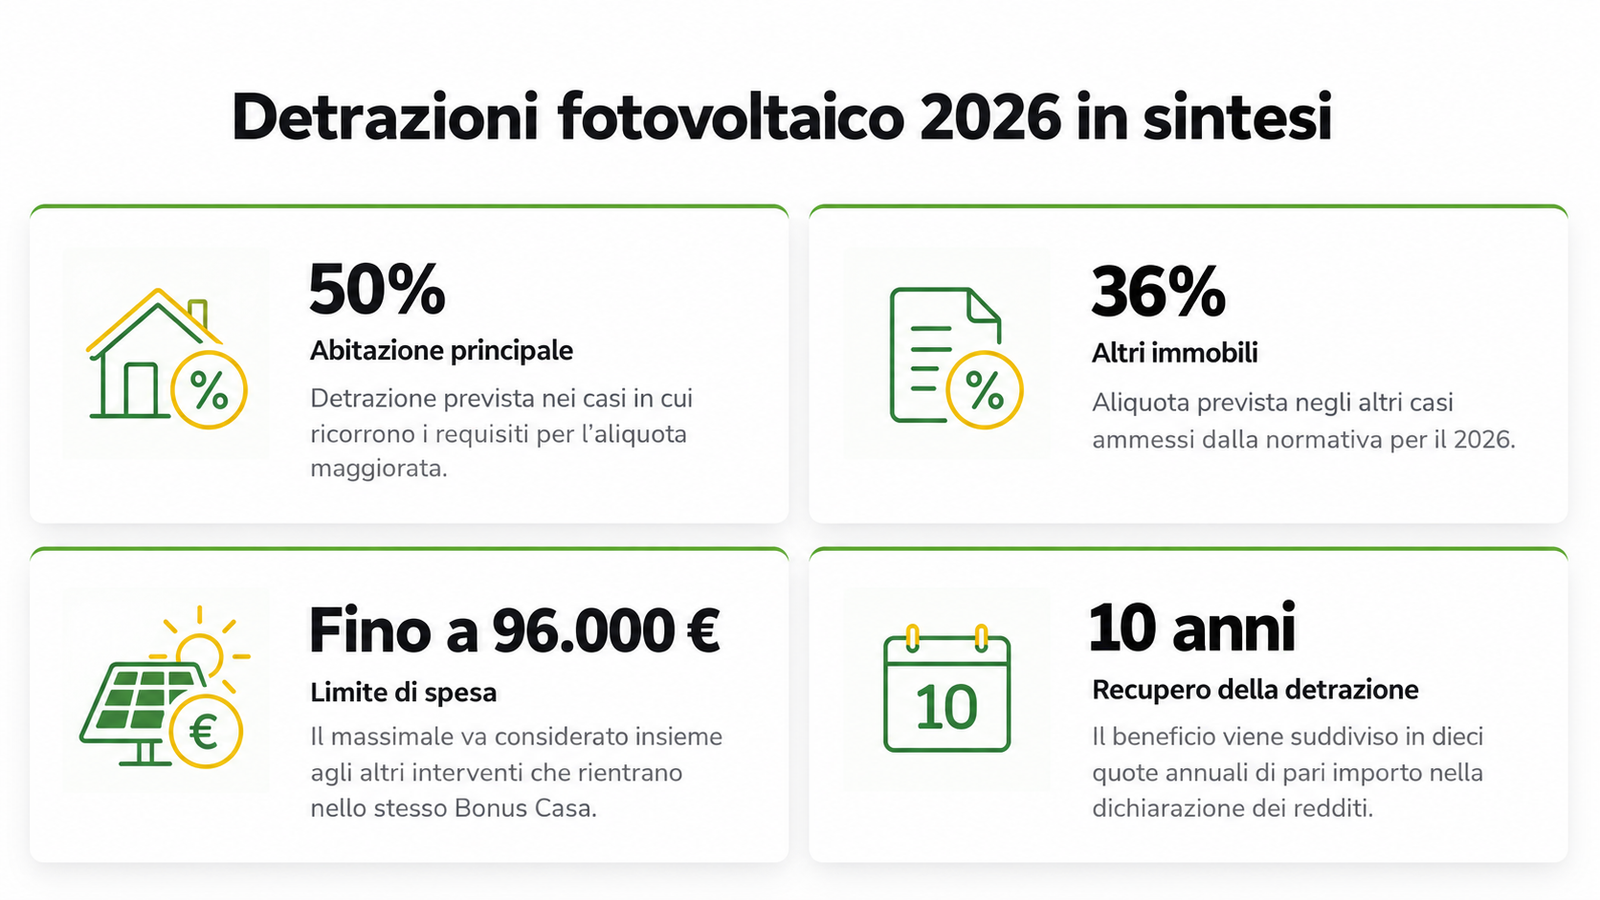
Proprietario o titolare di un diritto reale di godimento che sostiene la spesa per l’abitazione principale | 50% |
Proprietario che sostiene la spesa per una seconda casa o altra abitazione non principale | 36% |
Inquilino, comodatario o familiare convivente che sostiene la spesa e rispetta i requisiti, senza essere proprietario o titolare di un diritto reale | 36% |
Il 50% richiede dunque entrambe le condizioni: un titolo sull’immobile che dia accesso alla maggiorazione e la destinazione ad abitazione principale. Vivere nell’alloggio, da solo, non è sufficiente.
Chi può beneficiare della detrazione e per quali immobili
La detrazione interessa i contribuenti assoggettati all’IRPEF che sostengono le spese e possiedono o detengono l’immobile con un titolo idoneo. Oltre ai proprietari, possono rientrare i titolari di diritti reali, come l’usufrutto, e, alle condizioni previste, inquilini, comodatari e familiari conviventi.
Per chi vive in affitto o in comodato, occorre verificare la regolare registrazione del contratto nei termini richiesti e il consenso del proprietario ai lavori. Il familiare convivente deve sostenere effettivamente la spesa e rispettare le condizioni di convivenza previste: il semplice rapporto di parentela non basta.
L’espressione “bonus fotovoltaico prima casa” può creare equivoci. L’abitazione principale è quella in cui il contribuente o i suoi familiari dimorano abitualmente; le agevolazioni “prima casa” riguardano invece l’acquisto dell’immobile e seguono requisiti differenti. Aver comprato con quel beneficio non rende automaticamente applicabile il 50% all’impianto.
Secondo i chiarimenti dell’Agenzia delle Entrate, la destinazione ad abitazione principale può essere acquisita al termine dei lavori. Un successivo trasferimento della dimora non fa, di per sé, perdere la maggiorazione già spettante.
L’impianto deve servire un immobile residenziale esistente e soddisfarne i bisogni energetici. Anche gli interventi sulle parti comuni condominiali possono essere agevolati: la quota detraibile e l’aliquota richiedono una verifica della posizione del singolo condòmino.
Spese detraibili: impianto, accumulo e limite di spesa
La detrazione pannelli fotovoltaici può comprendere i costi necessari alla realizzazione dell’intervento, purché pertinenti, documentati e sostenuti dal beneficiario. Rientrano, secondo le regole del Bonus Casa, l’acquisto dei componenti, l’installazione, le opere strettamente collegate e le prestazioni professionali necessarie, come progettazione e verifiche tecniche.
È ammessa anche la detrazione dell’accumulo fotovoltaico collegato a un impianto agevolabile. La batteria può essere installata insieme ai pannelli oppure successivamente: ciò che conta è il collegamento funzionale con l’impianto al servizio dell’abitazione. Per un sistema esistente bisogna verificare anche il regime incentivante già utilizzato.
Il limite di spesa previsto nel 2026 è di 96.000 euro per unità immobiliare. Non costituisce un plafond autonomo per i pannelli e un secondo plafond per la batteria: va coordinato con gli altri interventi che concorrono allo stesso limite del Bonus Casa.
Per esempio, se lavori e impianto rientrano nel medesimo massimale e le altre opere assorbono 90.000 euro, restano 6.000 euro di spesa agevolabile. L’esempio presuppone che tutte le somme considerate concorrano effettivamente allo stesso tetto.
Anche le prosecuzioni di interventi iniziati negli anni precedenti richiedono attenzione: il passaggio a un nuovo anno non azzera automaticamente quanto già utilizzato. Prima di sommare diverse agevolazioni in un preventivo, va ricostruita la situazione complessiva dei lavori.
Come si recupera la detrazione: rate annuali e capienza IRPEF
Il recupero avviene in dieci quote annuali di pari importo, attraverso il modello 730 o Redditi Persone Fisiche. Per le persone fisiche conta normalmente l’anno in cui viene effettuato il pagamento: una spesa sostenuta nel 2026 entra nella dichiarazione relativa al 2026, presentata nel 2027.
Ipotizziamo una spesa interamente ammissibile di 12.000 euro, senza altri limiti applicabili. Con l’aliquota del 50%, la detrazione teorica complessiva è di 6.000 euro, suddivisa in dieci quote da 600 euro. Con il 36%, il beneficio teorico scende a 4.320 euro, pari a 432 euro l’anno.
Il recupero effettivo dipende dalla capienza IRPEF. Se, nell’esempio al 50%, l’imposta disponibile per assorbire quella quota fosse soltanto di 400 euro, i restanti 200 euro non verrebbero recuperati né riportati all’anno successivo. Per questo la valutazione economica deve considerare anche gli altri oneri detraibili del contribuente.
Per i redditi complessivi superiori a 75.000 euro opera, inoltre, il limite generale dell’articolo 16-ter del TUIR, che tiene conto del reddito e dei figli a carico. Per le spese edilizie soggette alla disciplina rilevano le rate di spesa riferite a ciascun anno. Questo limite si aggiunge al massimale dell’intervento e può ridurre il beneficio utilizzabile.
La detrazione non equivale a un contributo versato subito sul conto corrente. Per un nuovo intervento ordinario nel 2026, il piano economico va costruito sul recupero in dichiarazione, senza presumere la disponibilità di sconto in fattura o cessione del credito. Acconti e saldi pagati in anni diversi vanno esaminati separatamente.
Bonifico parlante, documenti e comunicazione ENEA
Per pagare l’impianto occorre utilizzare il bonifico parlante predisposto dalla banca o da Poste per le agevolazioni edilizie. Deve riportare la causale con il riferimento alla norma, il codice fiscale del beneficiario della detrazione e la partita IVA o il codice fiscale del soggetto che riceve il pagamento.
Prima di confermarlo, è utile controllare che i dati siano coerenti con fattura e beneficiario. Un bonifico ordinario non offre automaticamente le stesse garanzie: eventuali errori richiedono una verifica della procedura correttiva applicabile.
La documentazione da raccogliere comprende:
- fatture e ricevute dei bonifici;
- documenti tecnici dell’impianto e dichiarazione di conformità;
- titoli abilitativi eventualmente necessari oppure la dichiarazione sostitutiva prevista quando non sono richiesti;
- documenti che provano il titolo sull’immobile e il consenso ai lavori, quando necessario;
- ricevuta della comunicazione ENEA e, per lavori condominiali, la documentazione relativa alla spesa attribuita.
Per gli interventi soggetti a comunicazione, l’invio dei dati al portale ENEA Bonus Casa deve avvenire ordinariamente entro 90 giorni dalla fine dei lavori o dal collaudo. La scadenza non va confusa con la data del bonifico.
Nel 2026 occorre però considerare gli avvisi specifici. ENEA ha fatto decorrere i 90 giorni dal 22 gennaio per gli interventi conclusi tra il 1° e il 22 gennaio 2026 e per quelli conclusi nel 2025 con parte delle spese da detrarre sostenute nel 2026.
Un successivo aggiornamento ha stabilito la decorrenza dal 25 giugno 2026 per gli interventi iniziati dal 4 febbraio e conclusi prima del 25 giugno. Per gli altri casi indicati nell’avviso di giugno resta il riferimento alla fine dei lavori, ferme le precedenti disposizioni applicabili. La scadenza va quindi individuata sulla base delle date effettive e degli avvisi ENEA pertinenti.
FAQ
È possibile cumulare le detrazioni fotovoltaico con altri incentivi?
Dipende dall’agevolazione. Prima di procedere va verificata la compatibilità tra i diversi incentivi.
Si può usufruire della detrazione anche senza ristrutturare casa?
Sì. L’installazione del fotovoltaico può essere agevolata anche come intervento autonomo, se rispetta i requisiti previsti.
Le detrazioni fotovoltaico 2026 vanno richieste prima dei lavori?
No. Non è prevista una domanda preventiva: la detrazione viene utilizzata in dichiarazione dei redditi, rispettando pagamenti e adempimenti richiesti.